
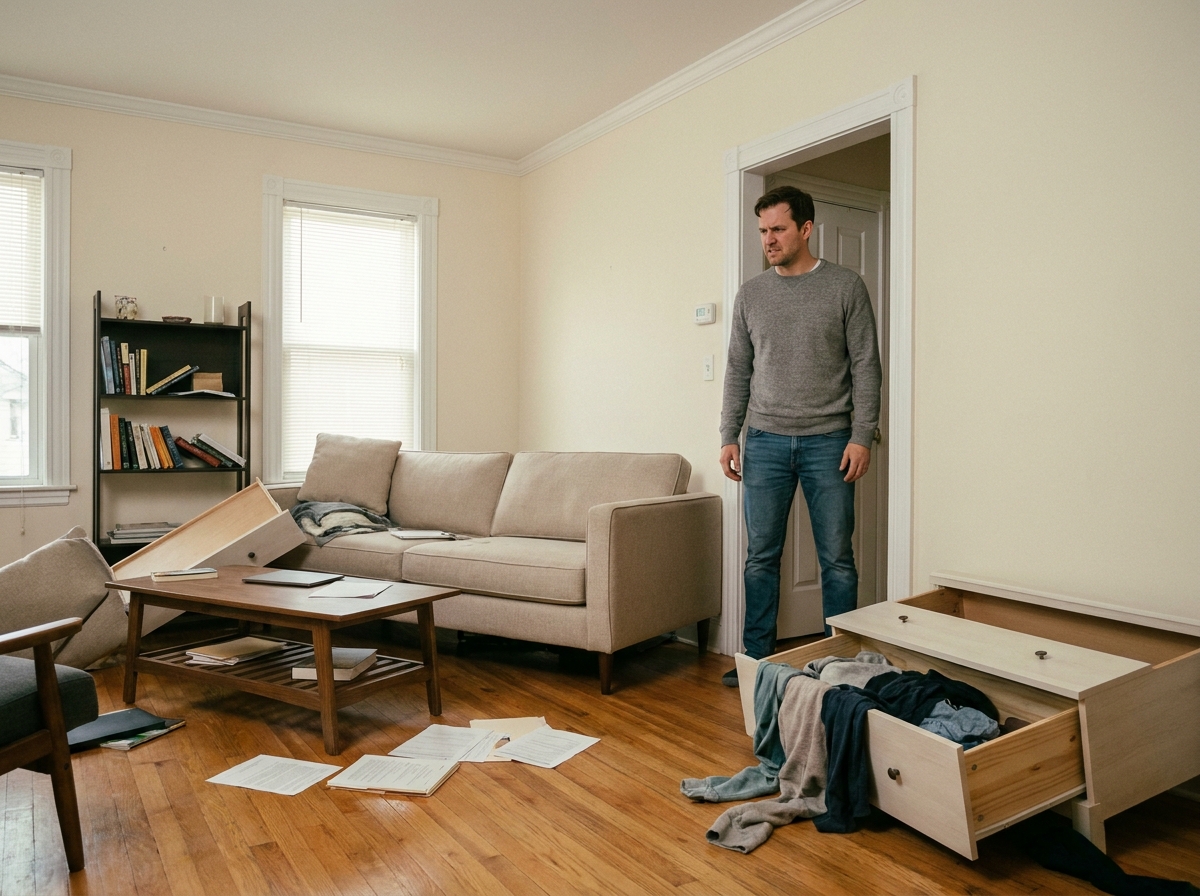
On rentre chez soi, la serrure est arrachée, des tiroirs sont ouverts : le réflexe immédiat, c’est d’appeler la police. Le second, souvent moins maîtrisé, concerne l’assurance habitation. Entre les délais de déclaration, les exclusions de garantie et les subtilités sur les objets de valeur, la prise en charge d’un cambriolage ne se joue pas après le sinistre, mais bien avant, à la lecture du contrat.
Vol sans effraction : le cas qui bloque la plupart des dossiers
On pense cambriolage, on imagine une porte forcée ou une fenêtre brisée. La réalité est plus nuancée. Le vol sans effraction reste très mal couvert par les contrats standards. Si quelqu’un entre par une porte non verrouillée, par une fenêtre restée ouverte ou grâce à des clés volées sans violence, beaucoup de garanties ne s’appliquent tout simplement pas.
Le problème va plus loin. Selon le bilan statistique du ministère de l’Intérieur (SSMSI), seuls 26 % des victimes de vol sans effraction portent plainte. La plainte étant une condition préalable à toute indemnisation, cela signifie qu’une large majorité de ces vols n’ouvre en pratique aucun droit.
Avant de s’intéresser aux montants ou aux franchises, on a donc intérêt à vérifier un point précis dans son contrat : la définition exacte des circonstances couvertes. Effraction, escalade, usage de fausses clés, menaces physiques, les situations listées varient d’un assureur à l’autre. Pour obtenir un devis d’assurance habitation selon les biens estimés, il faut d’abord avoir une idée claire de ce que l’on possède et de la manière dont ces biens pourraient être dérobés.
Garantie vol dans le contrat habitation : ce qui est couvert et ce qui ne l’est pas
La garantie vol n’est pas automatique. Un contrat habitation de base couvre l’incendie, les dégâts des eaux et la responsabilité civile, mais pas le vol. Seul un contrat multirisques habitation (MRH) intègre généralement cette protection, parfois en option payante.
Biens mobiliers et objets de valeur
En cas de cambriolage reconnu, les biens mobiliers courants sont pris en charge : meubles, vêtements, électroménager, appareils électroniques. Les objets de valeur (bijoux, œuvres d’art, collections) relèvent d’un régime particulier.
- Ils sont souvent plafonnés à un pourcentage du capital mobilier total, ce qui peut représenter un montant bien inférieur à leur valeur réelle.
- Certains contrats exigent une déclaration préalable avec expertise ou factures pour les biens dépassant un certain seuil.
- Sans justificatif (facture, photo, certificat d’authenticité), l’indemnisation se fait sur une base forfaitaire, rarement satisfaisante.
On peut assurer son habitation en cas de cambriolage de façon adaptée, à condition d’avoir listé et estimé ses biens avant le sinistre. C’est la démarche la moins intuitive, mais c’est celle qui fait la différence au moment de l’indemnisation.
Dépendances et extérieurs
Un garage, une cave, un abri de jardin : ces espaces sont parfois couverts, parfois non. La garantie vol ne s’étend pas toujours aux dépendances non attenantes. Un vélo volé dans un local à vélos collectif, par exemple, pose souvent problème. Les retours varient sur ce point selon les assureurs, et la lecture des conditions particulières reste le seul moyen fiable de savoir.
Déclaration de sinistre cambriolage : délais et pièces à fournir
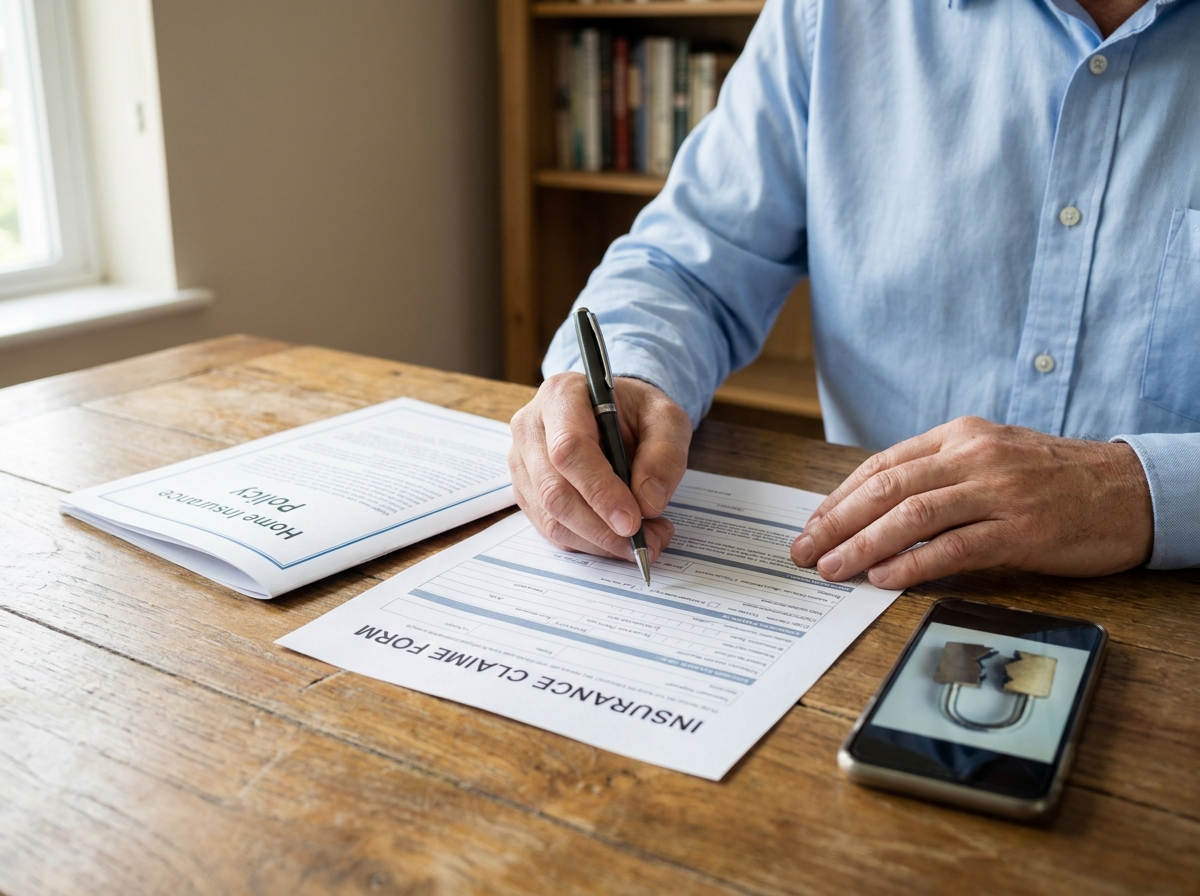
Après un cambriolage, deux compteurs se déclenchent en parallèle. Le premier concerne la plainte auprès de la police ou de la gendarmerie. Le second concerne la déclaration de sinistre à l’assureur, à effectuer dans un délai de deux jours ouvrés après la découverte du vol. Ce délai est fixé par le Code des assurances.
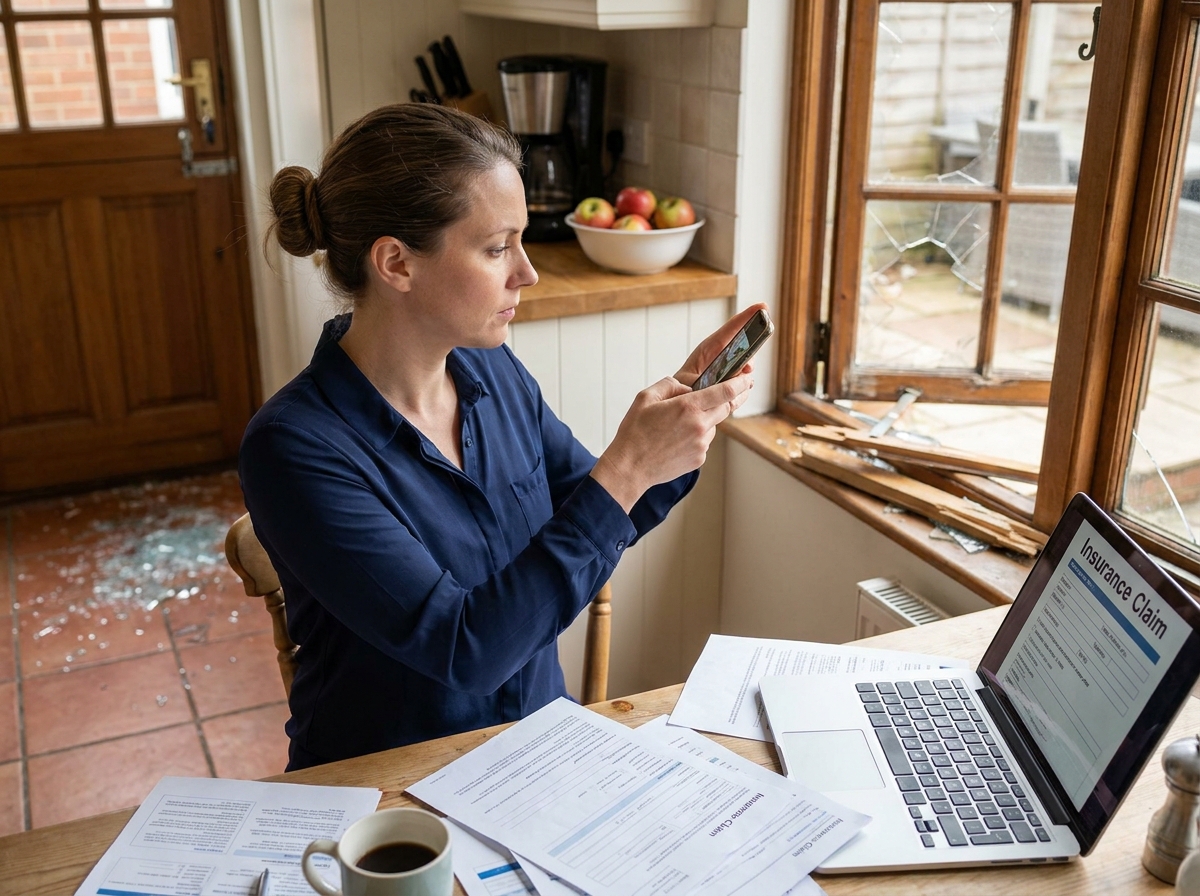
En pratique, on envoie une lettre recommandée ou on utilise l’espace en ligne de son assureur. Le courrier doit contenir le récépissé de dépôt de plainte, la liste détaillée des biens volés ou endommagés, et tout justificatif disponible.
- Factures d’achat, bons de garantie, relevés bancaires montrant les transactions.
- Photos des biens avant le sinistre (prises lors de l’inventaire préventif).
- Photos des dégradations : porte forcée, serrure endommagée, vitres brisées.
- Certificats d’expertise pour les objets de valeur déclarés au contrat.
Sans ces éléments, l’assureur applique une indemnisation forfaitaire, souvent en valeur d’usage (valeur du bien au moment du vol, après décote). Un inventaire photographique régulier de ses biens reste la meilleure protection documentaire.
Obligations de sécurité exigées par l’assureur
Beaucoup de contrats conditionnent la garantie vol au respect de mesures de protection. On parle ici de serrures certifiées, de volets ou barreaux aux fenêtres accessibles, parfois d’une alarme ou d’un système de vidéosurveillance. Ces exigences figurent dans les conditions particulières du contrat.
Si l’assureur constate que ces dispositifs n’étaient pas en place ou pas activés au moment du cambriolage, il peut réduire l’indemnisation ou la refuser entièrement. Ce n’est pas un cas théorique : c’est l’un des motifs de litige les plus fréquents après un sinistre vol.
Pour les logements occupés seulement une partie de l’année (résidences secondaires, locations saisonnières), les exigences sont généralement renforcées. Certains assureurs imposent une durée maximale d’inoccupation au-delà de laquelle la garantie vol est suspendue.
Indemnisation après cambriolage : valeur d’usage ou valeur à neuf
Le montant versé dépend du mode d’indemnisation prévu au contrat. La valeur d’usage correspond au prix du bien au jour du vol, après application d’un coefficient de vétusté. Un téléviseur acheté trois ans plus tôt sera indemnisé bien en dessous de son prix d’achat.
La valeur à neuf, proposée en option dans certains contrats MRH, permet un remplacement sans décote, dans la limite d’un plafond. Cette option a un coût sur la cotisation, mais elle change radicalement le niveau d’indemnisation pour les biens récents ou le matériel informatique.
La franchise s’applique dans tous les cas. Son montant, fixe ou proportionnel, est déduit de l’indemnisation finale. Comparer les franchises entre deux contrats donne parfois une image plus juste que comparer les cotisations seules.
Un cambriolage se gère en amont : inventaire des biens, vérification des clauses de sécurité, conservation des justificatifs. Le jour où la serrure cède, c’est la qualité de cette préparation qui détermine le montant réellement versé par l’assureur.


